光通信设备市场作为通信产业的核心细分领域,正面临日益激烈的竞争态势。随着5G网络规模部署、数据中心扩容及'东数西算'工程推进,光传输设备、光接入设备、光交换设备等产品需求持续释放,但参与厂商数量众多,市场集中度呈现分化特征。
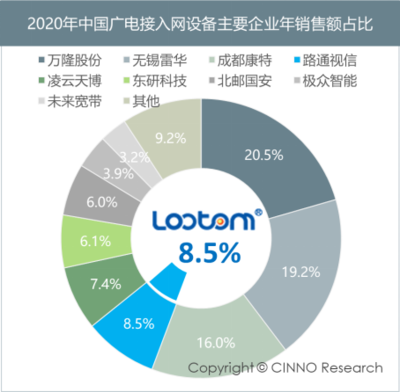
从竞争格局看,光通信设备市场大致可分为三个梯队。第一梯队为华为、中兴、诺基亚贝尔等综合通信设备商,凭借端到端解决方案能力和运营商集采份额占据主导地位;第二梯队为烽火通信、上海贝尔等专注于光传输领域的专业厂商,在细分产品线上具备技术积累;第三梯队为大量中小型光模块、光器件及接入设备企业,产品同质化程度较高,价格竞争尤为激烈。
在销售层面,光通信设备具有客户集中度高、采购周期长、技术门槛高等特点,销售策略需围绕差异化展开。其一,运营商集采市场仍是主战场,厂商需通过技术标与商务标的平衡获取份额,同时加强现网设备兼容性和后续服务能力以提升复购率。其二,政企与行业市场成为增长新引擎,电力、交通、医疗等垂直领域对光通信设备的需求逐渐释放,销售模式需从单一产品销售转向场景化解决方案交付。其三,海外市场拓展需关注'一带一路'沿线国家的光网络建设需求,以性价比优势和本地化服务建立渠道体系。
面对竞争压力,光通信设备销售需把握三条主线:一是强化产品力与服务质量,以低时延、高可靠、易运维的技术特性构建壁垒,避免陷入纯价格战;二是深化客户关系管理,通过全生命周期服务绑定客户需求,提升客户转换成本;三是优化渠道结构,发展系统集成商与行业合作伙伴,扩大市场触达范围。综上,光通信设备销售的核心在于以技术价值为导向,平衡规模与利润,在激烈的市场竞争中寻找结构性增长机会。