"东数西算"工程作为国家数字经济发展的重要战略,持续获得政策加码。该工程通过在全国布局八大算力枢纽节点和十大数据中心集群,推动东部算力需求与西部资源禀赋高效对接,带动数据中心、网络基础设施、光通信等产业链环节迎来结构性增长机遇。其中,光通信设备作为数据流通的“底座”,受益逻辑清晰、订单能见度较高,成为市场关注的重点方向。
一、政策利好持续释放,光通信需求加速兑现
"东数西算"的核心在于跨区域算力调度,要求建设高速、低时延、大带宽的骨干网络。光纤光缆、光模块、光传输设备、交换机及路由器等光通信产品,是数据中心互联(DCI)和算力枢纽间互联的关键硬件。随着枢纽节点建设推进、数据中心集群内部及跨集群东西向流量激增,400G/800G高速光模块、长距离光传输系统、全光交换设备的需求有望率先受益。政策鼓励绿色低碳和集约化建设,具备技术壁垒和规模化交付能力的头部厂商竞争优势进一步凸显。
二、光通信设备受益上市公司梳理
从产业链环节看,可重点关注以下几类上市公司:
- 光模块及光器件环节。高速光模块是算力网络扩容的核心器件,直接受益于数据中心互联升级和东西部流量增长。代表性企业包括中际旭创、新易盛、天孚通信、光迅科技等。其中,中际旭创在800G高速光模块领域布局领先,海外及国内云厂商需求共振;新易盛在高速率产品上具备较强弹性;天孚通信聚焦光器件平台,受益于光模块速率升级带来的器件价值量提升;光迅科技具备光芯片到模块的垂直整合能力,在电信与数据通信市场均有布局。
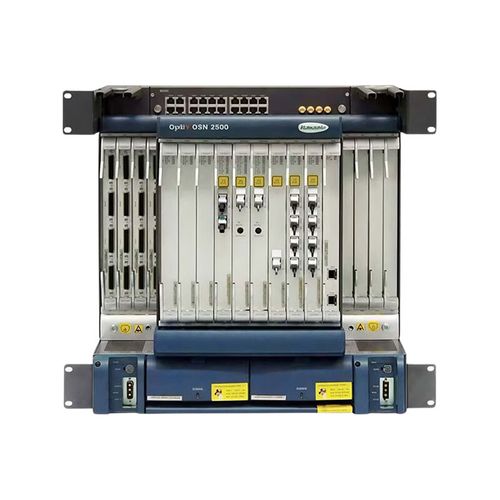
- 光纤光缆及光传输设备环节。跨区域长距离传输需要大量光纤光缆和OTN/WDM传输设备,相关企业包括长飞光纤、亨通光电、中天科技、烽火通信等。长飞光纤、亨通光电在光纤预制棒及光缆领域具备规模和成本优势;中天科技在特种光缆和通信网络工程方面有较深积累;烽火通信作为光传输设备主力供应商,在WDM系统、光交叉连接设备等领域技术实力较强,有望受益于骨干网扩容和算力枢纽互联工程。
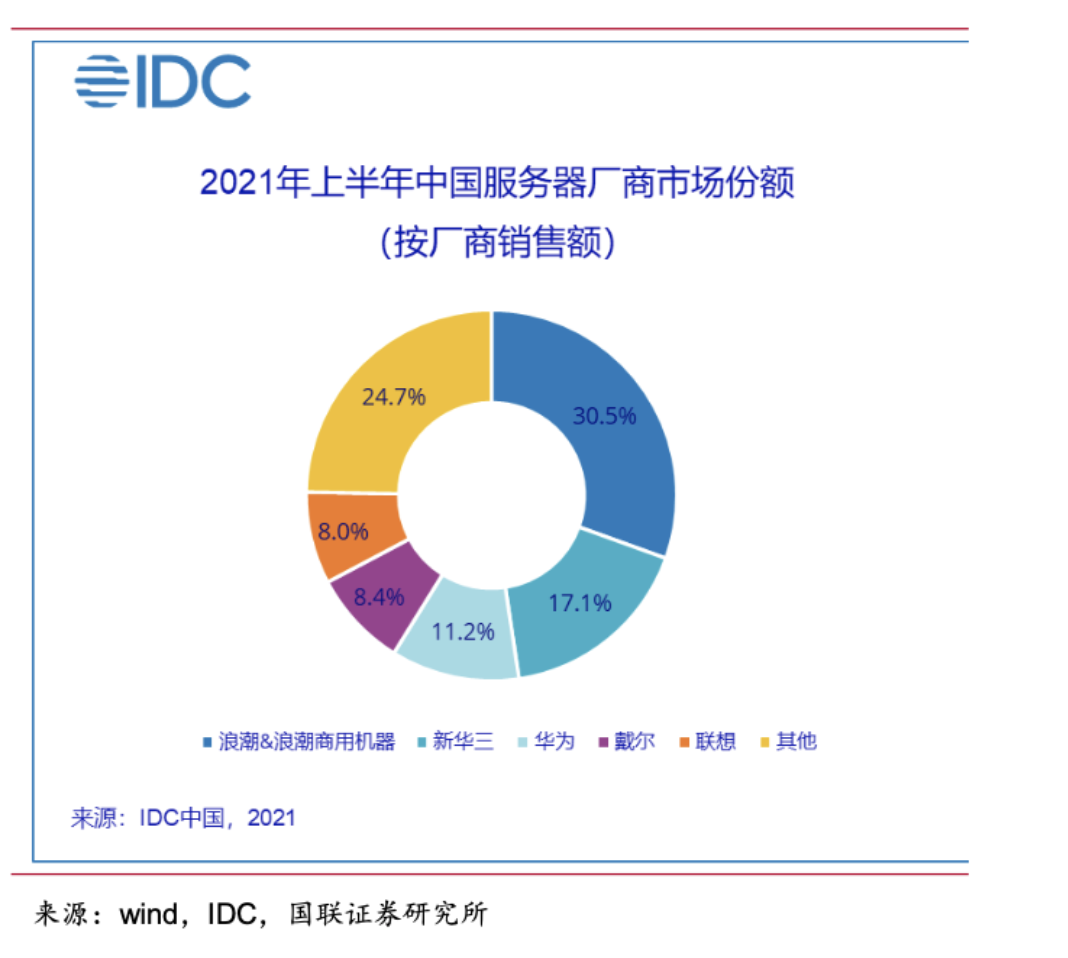
- 网络设备及ICT配套环节。数据中心内部及集群间组网需求带动交换机、路由器、光交箱等产品增长,代表企业包括紫光股份(旗下新华三)、星网锐捷、中兴通讯等。紫光股份在数据中心交换机市场份额领先,具备从网络设备到云基础设施的综合解决方案能力;星网锐捷在企业级交换机领域有较强竞争力;中兴通讯在光传输、核心网及服务器领域均有布局,可提供端到端算力网络解决方案。
- 液冷及配套光通信基础设施。随着数据中心功率密度提升,液冷等节能技术渗透率提高,部分光通信企业同步拓展数据中心配套产品。英维克、申菱环境等温控厂商间接配套光通信及数据中心建设,但该环节与光通信设备核心受益逻辑有所区别,需区分看待。
三、关注要点与风险提示
从投资视角看,"东数西算"对光通信设备的拉动具有项目制、分批次实施的特点,订单释放节奏与枢纽节点建设进度、运营商及云厂商资本开支计划密切相关。建议优先关注具备高速光模块量产能力、深度绑定主流客户的头部厂商,以及在国家骨干网和算力枢纽互联项目中份额稳定的传输设备企业。
同时需注意以下风险:一是政策落地进度及数据中心上架率不及预期,可能导致需求释放延后;二是行业竞争加剧带来产品价格下降,影响毛利率水平;三是海外供应链波动及高速光模块技术迭代风险;四是部分概念股短期涨幅较大,需警惕主题炒作后的估值回落风险。
"东数西算"为光通信设备行业提供了中长期需求支撑,高速光模块、光传输设备及数据中心网络设备等环节的头部上市公司有望在订单和业绩层面逐步受益。投资者宜结合企业技术储备、客户结构及估值水平进行综合评估,理性看待政策催化下的结构性机会。