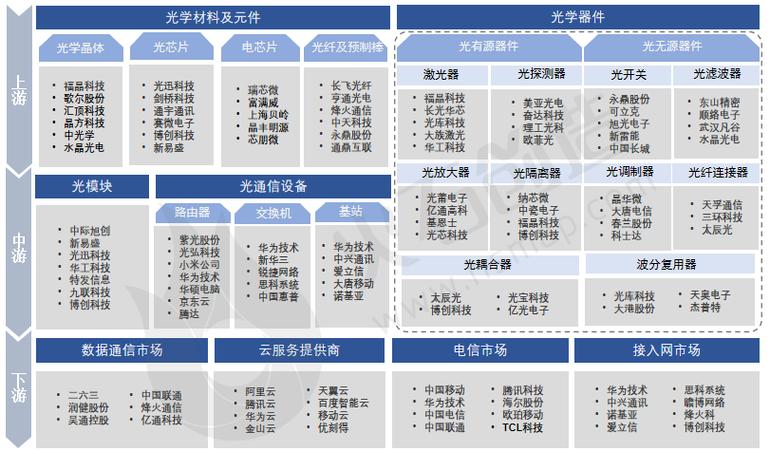
光通信产业链以光信号为载体,横跨材料、器件、模块、设备与系统集成等多个环节。按照上游、中游、下游的纵向结构,可以将产业链划分为上游光学材料与器件、中游光模块与设备、下游业务与光通信设备销售三大板块。三个环节层层递进、相互牵引,共同决定光通信系统的性能、成本与交付能力。
一、上游:光学材料与器件——产业链的物理基础
上游处于产业链起点,负责提供光信号产生、传输、调制、放大与探测所依赖的核心材料和元器件,是整个光通信系统的物理基础。
光学材料方面,主要包括光纤预制棒、高纯石英材料、光学晶体、特种玻璃、光学薄膜材料、封装用胶材以及半导体衬底材料(如磷化铟、砷化镓等)。这些材料决定了器件的损耗、稳定性与可靠性,技术壁垒高、扩产周期长,是产业链中附加值较高的环节之一。
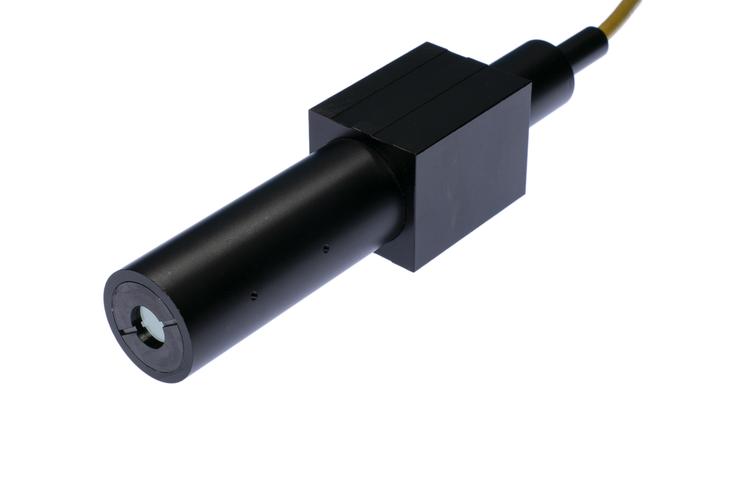
光器件方面,可分为有源器件与无源器件两大类。有源器件包括激光器芯片(DFB、EML、VCSEL等)、光探测器芯片、光放大器芯片以及调制器芯片,是光电信号转换的核心;无源器件包括光分路器、光耦合器、光隔离器、波分复用器(WDM)、光连接器、光开关等,负责光路的分合、耦合、隔离与路由。芯片设计与制造(含外延生长、晶圆工艺、封装测试)是上游技术难度最大、国产化替代需求最迫切的领域。
上游环节直接影响中游光模块的速率、功耗与可靠性。高速率、低功耗、小型化的需求反向传导至材料配方与芯片设计,推动上游向更高集成度、更低成本演进。
二、中游:光模块与设备——价值转换与系统集成
中游承上启下,一方面将上游光芯片与光器件封装成标准化光模块,另一方面将光模块、电芯片、光纤连接等集成为光传输与接入设备。
光模块是光通信系统的关键功能单元,完成电光转换与光电转换,按应用场景可分为数据中心光模块、电信传输光模块和接入网光模块;按速率覆盖从10G、100G到400G、800G乃至1.6T的系列产品。光模块的核心竞争力体现在光芯片与电芯片的选型匹配、光学封装工艺、功耗控制与可靠性工程,同时与交换芯片、调制方式的演进展高度协同。
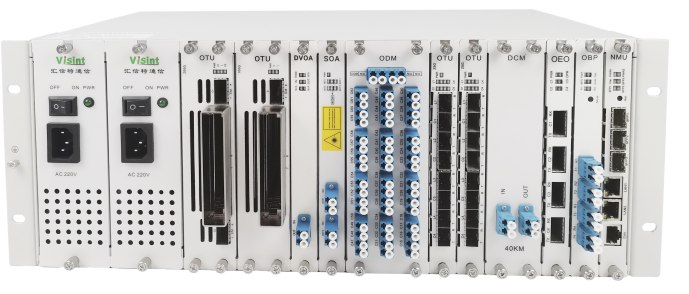
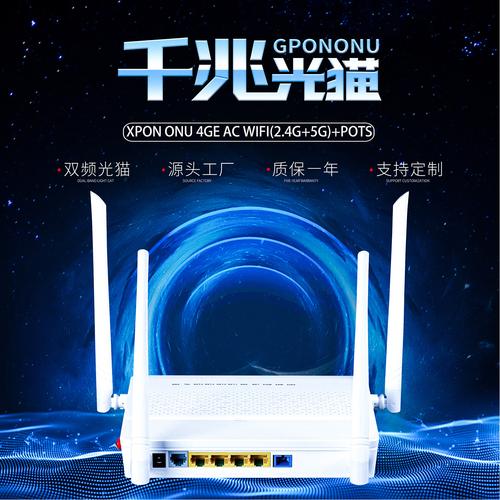
光通信设备则包括光传输设备(OTN、WDM系统)、光接入设备(OLT、ONU等PON系统)、光交换与路由设备以及光纤配线与测试仪表。设备环节将光模块、芯片、软件与管理系统整合为可交付的网络系统,强调多模块协同、网管能力与设备级可靠性,是连接器件制造与网络运营的关键中枢。
中游不单是简单的物理组装,而是通过光电协同设计、热管理与信号完整性优化,把上游器件的性能转化为系统可用容量,承接着上游技术落地的“最后一公里”。
三、下游:业务应用与光通信设备销售——需求牵引与价值实现
下游面向最终客户,包括电信运营商、数据中心服务商、云服务企业以及行业专网客户,涵盖网络规划、工程建设、设备销售与运营维护等业务。
在业务应用上,下游需求来自固定宽带接入、移动前传与回传、城域与骨干传输、数据中心内部互连(DCI)以及工业互联网、智慧城市等场景。运营商推动的全光网络、算力网络建设,云厂商推动的超大规模数据中心互联,均对光通信带宽、时延与能效提出持续提升的要求。
在设备销售环节,光通信设备的市场推广通常以集采招标、框架协议与项目制交付为主,销售过程涉及产品认证、入网测试、交付安装、售后运维等长周期服务。设备销售的竞争力不仅取决于产品性能与价格,也取决于交付能力、本地化服务响应以及与下游运营支撑系统(OSS/BSS)的兼容适配能力。下游需求变化——例如AI算力中心带来的高速光模块与光交换需求——会快速传导至中游出货结构并进一步拉动上游芯片与材料扩产。
四、产业链协同与发展趋势
光通信产业链呈现典型的“需求牵引、技术推动”特征:下游网络建设拉动中游设备与模块放量,中游规模化交付倒逼上游降本与性能提升,上游材料与芯片的突破又反向为中游提供更高速率与更低功耗的解决方案。
三大趋势值得关注:一是高速率与低功耗并行,800G/1.6T光模块、硅光集成与共封装光学(CPO)加速落地;二是产业链纵向整合与分工并存,头部设备商与模块商向上游芯片延伸,专业芯片厂商则专注核心工艺;三是国产化与自主可控持续推进,光芯片、高端材料与测试仪表的国产替代成为产业链韧性的关键。整体而言,上游筑牢材料与器件基础,中游提升模块与设备集成能力,下游以真实业务需求牵引全链协同,三者联动才能推动光通信产业持续健康发展。